PTA上下游产业链关系及其对涤纶化纤产品的影响
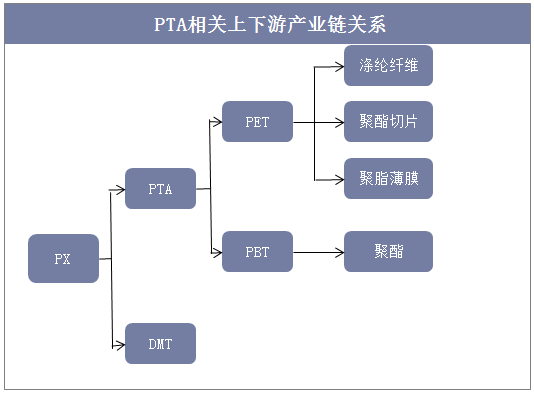
精对苯二甲酸(PTA)是化纤工业的核心原料之一,其上下游产业链涵盖石油炼化、化工中间体、聚酯聚合以及纺织制造等多个环节。深入理解PTA与上下游产业链的关系,对于把握涤纶化纤产品的成本、供给和市场需求具有重要的意义。
一、PTA上游产业链概况
PTA的上游可追溯至石油炼化行业。主要原料对二甲苯(PX)由石脑油经催化重整或歧化反应制得,而石脑油则来自于原油常减压蒸馏。因此,原油价格波动会直接影响PX的成本,进而传导至PTA。除了PX外,PTA生产还需要醋酸作为溶剂,以及一定的催化剂和公用工程(水、电、蒸汽)。目前中国PTA产能高度集中于少数大型企业,如恒力石化、荣盛石化、恒逸石化、桐昆股份等,这些企业多数具备PX-PTA-聚酯一体化布局,抗风险能力较强。
二、PTA与下游聚酯产业链的关系
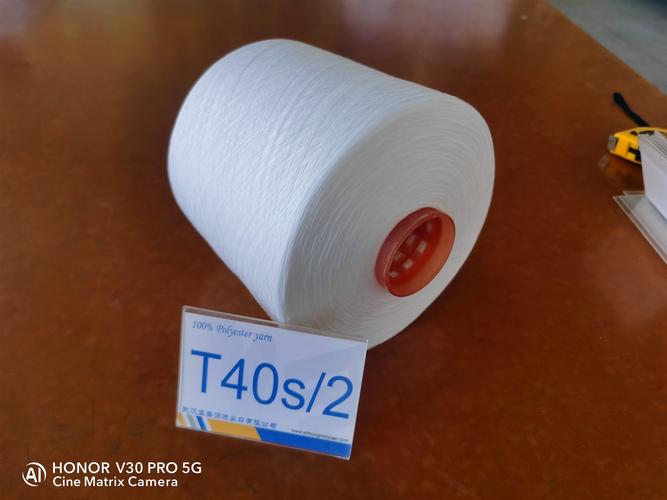
PTA最主要的下游产品是聚酯,包括聚酯纤维(涤纶)、聚酯瓶片和聚酯薄膜。其中聚酯纤维占比超过75%,是PTA消费的绝对主力。PTA与乙二醇(MEG)经过酯化、缩聚反应生成聚酯熔体或切片,再经纺丝等工序制成涤纶长丝或涤纶短纤。
- 涤纶长丝:包括POY(预取向丝)、FDY(全拉伸丝)和DTY(拉伸变形丝),广泛用于服装、家纺和产业用纺织品。
- 涤纶短纤:可纯纺或与棉、麻、毛等混纺,用于棉型或中长型织物。
部分PTA用于生产聚酯瓶片(用于饮料瓶)和聚酯薄膜(用于包装、电子等领域),但规模不及纤维级聚酯。
三、涤纶化纤产品的产业链传导机制
在PTA-聚酯-涤纶的产业链中,价格和利润的传导呈现如下特征:
- 成本推动:原油→PX→PTA→聚酯→涤纶,各环节价格高度联动,但传导存在时滞。例如PX价格上涨时,PTA加工费若被压缩,则PTA跟涨动力减弱。
- 利润分配:产业链利润在各个环节间分配。当PTA产能过剩时,加工费低迷,利润更多流向聚酯和织造环节;反之,若下游需求旺盛,聚酯利润改善,也会反哺PTA。
- 季节性需求:涤纶需求受纺织服装旺季(如“金九银十”、“双十一”备货)影响明显,进而传导至PTA开工率和库存。
四、产业链一体化趋势
聚酯龙头企业向上游延伸,形成“PX-PTA-聚酯-纺丝”全产业链模式。这种一体化不仅降低了交易成本,还增强了企业对原料价格波动的抵御能力。随着炼化项目投产,中国PTA自给率大幅提升,进口依存度下降,出口量有所增长,产业链整体竞争力增强。
五、对涤纶化纤产品的影响与展望
PTA作为涤纶化纤的最主要原料,其供应稳定性、价格走势和加工利润直接影响涤纶产品的成本与定价。随着技术进步和产业整合,PTA与涤纶化纤的产业链关系将更加紧密,绿色低碳、差异化纤维和高性能材料将是重要发展方向。企业需密切关注原油、PX和PTA的动态,优化库存与采购策略,以应对市场波动。
如若转载,请注明出处:http://www.lanshengyun.com/product/48.html
更新时间:2026-10-03 18:54:27